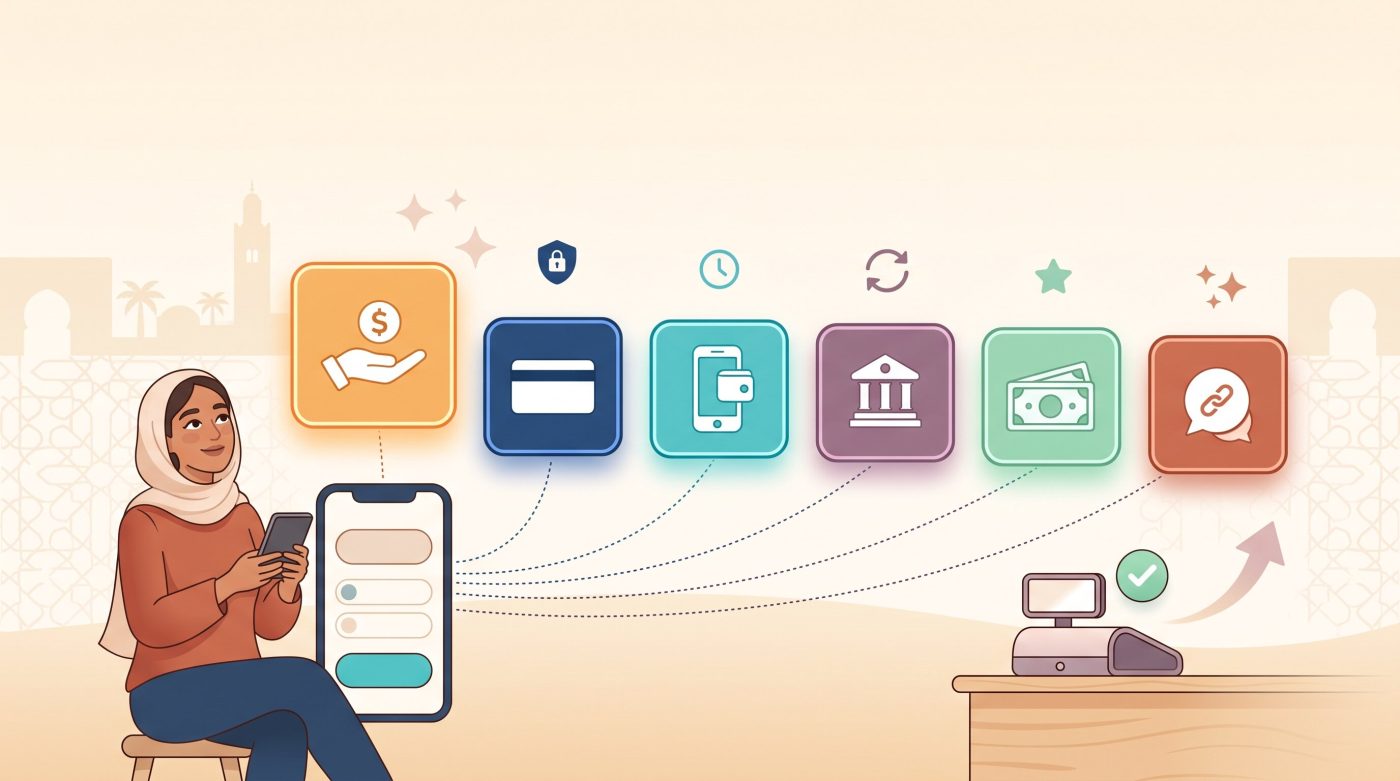
Les méthodes de paiement qui comptent vraiment au Maroc
- Le paiement à la livraison (COD)
- La carte bancaire via CMI
- Les wallets mobiles (m-wallets interopérables)
- Le virement bancaire
- Le cash via réseaux de transfert (Wafacash, Cash Plus)
- Les liens de paiement (WhatsApp, Instagram)
- Les points de fidélité et le crédit boutique
- Le paiement récurrent (abonnements)
1. Le paiement à la livraison (COD) — le roi incontesté
Commençons par l'évidence : au Maroc, le paiement à la livraison domine largement l'e-commerce. Le client commande en ligne, paie en espèces (ou par carte sur TPE mobile) à la réception du colis.
Ce n'est pas un archaïsme, c'est un mécanisme de confiance. Le client marocain veut voir le produit avant de payer, surtout face à une marque qu'il ne connaît pas encore. Ignorer le COD, c'est se couper de la majorité du marché.
Avantages :
- Barrière psychologique quasi nulle : le client ne risque rien
- Accessible à 100 % de la population, bancarisée ou non
- Aucune intégration technique complexe
Inconvénients :
- Taux de retour et de refus de colis élevé (le fameux « client fantôme »)
- Trésorerie décalée : vous encaissez après la livraison, parfois avec plusieurs jours de délai selon le transporteur
- Coût logistique des colis refusés entièrement à votre charge
Conseils pratiques :
- Confirmez chaque commande par appel ou WhatsApp avant expédition — c'est la pratique standard des boutiques sérieuses au Maroc et elle réduit drastiquement les refus
- Suivez votre taux de refus par ville et par transporteur : c'est un KPI vital
- Proposez une petite remise pour le paiement en ligne anticipé afin de migrer progressivement vos clients fidèles vers le prépaiement
2. La carte bancaire via CMI — le standard du paiement en ligne marocain
Pour encaisser les cartes bancaires marocaines (Visa, Mastercard, cartes domestiques) sur votre site, le passage obligé reste le CMI (Centre Monétique Interbancaire), la passerelle interbancaire de référence.
Ce qu'il faut savoir :
- L'affiliation CMI exige une entreprise immatriculée au Maroc et un compte bancaire professionnel ; la demande passe par votre banque
- Comptez plusieurs semaines de traitement pour obtenir votre contrat commerçant
- Les commissions varient selon votre banque et votre volume — négociez
- Le 3D Secure protège vos transactions contre la fraude
Avantages :
- Encaissement immédiat, trésorerie saine
- Zéro colis refusé : la commande est payée avant l'expédition
- Crédibilité : afficher le paiement CMI rassure les acheteurs
- Depuis peu, le paiement multidevises permet aux clients internationaux et aux MRE de payer dans leur devise
Inconvénients :
- Le taux d'équipement en cartes utilisables en ligne reste limité et beaucoup de porteurs de cartes n'ont jamais payé sur internet
- Processus d'affiliation administratif
- Une partie des clients bancarisés préfère quand même le COD par habitude
Alternatives et compléments : des passerelles comme PayZone ou CIH Pay offrent des parcours d'intégration parfois plus rapides pour les PME et startups. Comparez les frais, les délais de versement et la qualité de la documentation technique.
3. Les wallets mobiles — le pari de l'inclusion financière
Portés par la stratégie d'inclusion financière de Bank Al-Maghrib, les m-wallets interopérables (inwi money, Orange Money, les wallets bancaires et d'établissements de paiement) montent en puissance. Des millions de Marocains disposent déjà d'un wallet, souvent sans carte bancaire.
Le principe : le client paie depuis son téléphone, par QR code ou depuis l'application, avec débit immédiat de son wallet.
Avantages :
- Touche une population non bancarisée mais très connectée
- Paiement instantané, sans carte
- Particulièrement pertinent pour les petits paniers et les jeunes acheteurs
Inconvénients :
- L'intégration e-commerce reste inégale selon les opérateurs
- Les usages restent majoritairement orientés transferts et recharges ; le réflexe « payer un site avec son wallet » se construit encore
- Plafonds de transaction selon le niveau de compte
Notre avis : à surveiller de près et à activer dès que votre passerelle le permet. C'est probablement le canal qui connaîtra la plus forte croissance dans les prochaines années.
4. Le virement bancaire — pour les gros paniers et le B2B
Le virement reste pertinent au Maroc pour les montants élevés : mobilier, électroménager, équipement professionnel, commandes B2B.
Avantages :
- Aucune commission proportionnelle
- Sécurisé, traçable
- Adapté aux transactions importantes où le COD devient risqué pour le vendeur
Inconvénients :
- Friction élevée : le client doit se connecter à sa banque, saisir un RIB
- Délai de réception d'un à plusieurs jours ouvrés
- Rapprochement manuel entre virements reçus et commandes (source d'erreurs)
Conseil : affichez votre RIB uniquement après validation de commande, avec la référence de commande à indiquer obligatoirement en motif de virement. N'expédiez jamais avant réception effective des fonds.
5. Le cash via réseaux de transfert — le pont entre espèces et e-commerce
Les réseaux comme Wafacash et Cash Plus, avec leurs milliers d'agences dans tout le pays, permettent à un client de payer en espèces en agence, avant expédition.
Avantages :
- Combine la confiance du cash avec la sécurité du prépaiement pour le vendeur
- Couverture territoriale exceptionnelle, y compris dans les petites villes
- Élimine le risque de colis refusé
Inconvénients :
- Le client doit se déplacer physiquement
- Processus semi-manuel : confirmation de paiement, communication de référence
- Frais fixes qui pèsent sur les petits montants
Cas d'usage idéal : produits sur commande, précommandes, ou clients récidivistes du refus de colis à qui vous souhaitez quand même vendre.
6. Les liens de paiement — vendre là où sont vos clients
Au Maroc, une énorme partie du commerce en ligne se passe en réalité sur WhatsApp et Instagram, pas sur des sites web. Le lien de paiement est l'outil qui professionnalise ce commerce conversationnel : vous générez une URL de paiement sécurisée et vous l'envoyez directement dans la conversation.
Avantages :
- Parfait pour le social selling, les devis personnalisés, les commandes sur mesure
- Aucune page produit nécessaire
- Transforme une discussion WhatsApp en vente encaissée
Inconvénients :
- Exige une passerelle de paiement active (CMI, PayZone…)
- Nécessite de rassurer le client sur l'authenticité du lien (le phishing existe aussi au Maroc)
Conseil : envoyez toujours le lien depuis votre compte professionnel vérifié, avec le récapitulatif de commande, jamais depuis un numéro personnel inconnu du client.
7. Les points de fidélité et le crédit boutique
Permettre à vos clients de payer tout ou partie d'une commande avec des points de fidélité accumulés est un levier de rétention puissant — particulièrement au Maroc où la relation commerçant-client reste très personnelle.
Avantages :
- Augmente la fréquence d'achat et le taux de retour client
- Réduit le coût d'acquisition : fidéliser coûte moins cher que convaincre
- Différencie votre boutique face à la concurrence sur les prix
Inconvénients :
- Complexité de gestion supplémentaire (comptabilité des points, expiration, soldes)
- Impact sur la marge à court terme
Conseil : privilégiez une plateforme où le wallet de fidélité est natif plutôt qu'un empilement de plugins tiers — la cohérence entre commandes, points et paiements doit être garantie au centime près.
8. Le paiement récurrent — pour les abonnements
Encore émergent au Maroc, le paiement récurrent (débité automatiquement chaque mois) concerne les box mensuelles, les services digitaux, les programmes de coaching, les abonnements SaaS.
Avantages : revenus prévisibles, fidélisation mécanique, friction éliminée après la première configuration.
Inconvénients : exige une passerelle supportant la tokenisation des cartes, et des conditions d'annulation limpides pour instaurer la confiance.
Comment choisir votre mix de paiement au Maroc
1. Partez de votre client, pas de la technologie
- Clientèle grand public, première commande : COD obligatoire + confirmation WhatsApp
- Clientèle urbaine bancarisée, panier moyen élevé : CMI en avant + COD en filet de sécurité
- Clientèle jeune ou peu bancarisée : wallets mobiles + COD
- B2B et gros montants : virement + carte
- Vente conversationnelle (WhatsApp/Instagram) : liens de paiement
2. Analysez vos données réelles
Après quelques mois d'activité, votre historique de commandes parle : quelles méthodes vos clients choisissent-ils réellement ? Quel est votre taux de refus COD par ville ? Combien de paniers sont abandonnés à l'étape paiement ? Ajustez votre offre en conséquence plutôt que d'empiler les options.
3. Comparez les vrais coûts
Le coût d'une méthode de paiement ne se limite pas à la commission :
- COD : frais de contre-remboursement du transporteur + coût des colis refusés (aller-retour perdu)
- Carte : commission par transaction + éventuels frais fixes mensuels
- Cash en agence : frais fixes par opération
- Virement : temps de rapprochement manuel
Un taux de refus COD de 20 % coûte souvent bien plus cher qu'une commission carte de 2 %.
4. Ne négligez pas la confiance et la conformité
Au Maroc, la confiance se construit avec des signaux concrets : mentions légales complètes, politique de retour claire, conformité à la loi n° 09-08 sur la protection des données personnelles (déclaration CNDP), logos de paiement sécurisé, avis clients authentiques. Une page de paiement soignée convertit ; une page douteuse fait fuir.
Les erreurs à éviter
- Imposer le paiement en ligne uniquement. Vous perdrez la majorité du marché marocain du jour au lendemain.
- Accepter le COD sans confirmation préalable. C'est la recette garantie pour un taux de refus catastrophique.
- Négliger le mobile. L'écrasante majorité de vos visiteurs marocains achètent depuis leur smartphone. Un checkout non optimisé mobile est un checkout mort.
- Copier les pratiques européennes. Le BNPL à la Klarna, les chèques, les portefeuilles Apple Pay/Google Pay : ces standards français ou américains ne correspondent pas (encore) aux usages marocains.
- Ne pas suivre ses indicateurs. Taux d'abandon au checkout, répartition des méthodes, taux de refus COD, taux d'échec carte : sans mesure, pas d'optimisation.
Les tendances à surveiller au Maroc
- L'interopérabilité des m-wallets continue de s'étendre : le paiement par QR code chez les commerçants se banalise et arrivera massivement dans l'e-commerce
- Le paiement multidevises ouvre l'e-commerce marocain aux MRE et aux clients internationaux
- La montée du prépaiement : à mesure que la confiance dans les marques en ligne grandit, la part du COD reculera lentement — les marques qui auront construit leur crédibilité tôt en profiteront les premières
- Le commerce conversationnel structuré : WhatsApp Business + liens de paiement + suivi de commande automatisé devient un canal de vente à part entière
Encaissez toutes ces méthodes au même endroit avec SimWebShop
Gérer le COD, la carte bancaire, le wallet de fidélité et le suivi des commandes sur des outils séparés, c'est la garantie d'erreurs et de temps perdu.
SimWebShop réunit nativement, dans une seule plateforme pensée pour le marché marocain :
- Paiement à la livraison avec workflow de confirmation de commande intégré
- Paiement par carte en ligne
- Wallet et points de fidélité natifs, gérés au centime près
- CRM et gestion des commandes unifiés : statuts, livraisons, transactions et litiges au même endroit
- Boutique en français, arabe et anglais, en dirhams, conforme au cadre légal marocain
👉 Créez votre boutique sur SimWebShop et proposez à vos clients les méthodes de paiement qu'ils attendent vraiment.
FAQ — Méthodes de paiement au Maroc
Quelle est la méthode de paiement la plus utilisée dans l'e-commerce marocain ?
Le paiement à la livraison (COD) reste très largement dominant. C'est le mécanisme de confiance par défaut du marché, en particulier pour un premier achat auprès d'une marque.
Faut-il obligatoirement passer par le CMI pour accepter les cartes ?
Le CMI est la passerelle interbancaire de référence pour les cartes marocaines, mais des alternatives comme PayZone ou CIH Pay existent, avec des parcours d'intégration parfois plus rapides pour les PME.
Stripe ou PayPal fonctionnent-ils pour un e-commerçant marocain ?
Pas en intégration directe pour encaisser les cartes marocaines. Ces solutions concernent surtout les ventes à l'international ou les structures ayant une entité juridique à l'étranger. Pour le marché local, la passerelle marocaine reste incontournable.
Comment réduire le taux de refus des colis en COD ?
Confirmation systématique par appel ou WhatsApp avant expédition, suivi du taux de refus par ville et transporteur, blocage des clients récidivistes, et incitation au prépaiement (petite remise, livraison offerte).
Le paiement mobile va-t-il remplacer le COD ?
Pas à court terme, mais les m-wallets interopérables constituent le canal à plus forte croissance, porté par la stratégie d'inclusion financière de Bank Al-Maghrib. Les intégrer tôt est un avantage concurrentiel.
Combien de méthodes de paiement proposer ?
Trois à quatre méthodes bien choisies suffisent : COD + carte + une option adaptée à votre clientèle (wallet, virement ou cash en agence). Trop d'options complique le checkout sans gain de conversion.